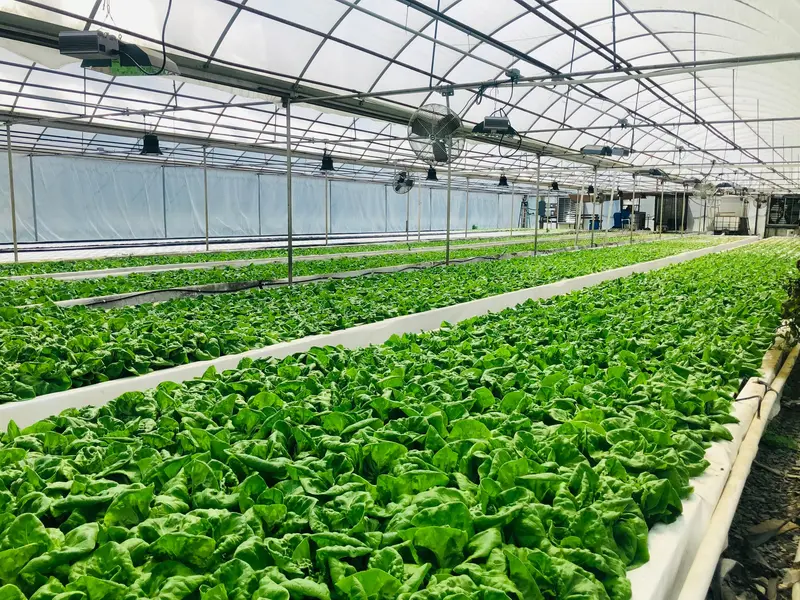
Nuovo Piano Transizione 5.0 per le aziende agricole e le serre
Il Nuovo Piano Transizione 5.0 offre una maggiorazione del costo per gli investimenti in beni 4.0 e impianti di autoproduzione da fonti rinnovabili effettuati dalle imprese. Nelle aziende agricole e nelle serre, dove i consumi energetici sono legati all'irrigazione, al riscaldamento, all'essiccazione e alla conservazione, la misura permette di sostenere interventi di efficientamento. Prima di avviare qualsiasi progetto e inviare le comunicazioni al GSE, occorre verificare l'inquadramento fiscale dell'azienda e analizzare i consumi dell'esercizio precedente per dimensionare correttamente gli impianti.
- L'iperammortamento prevede una maggiorazione del costo fino al 180% per gli investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028.
- Gli impianti fotovoltaici richiedono moduli iscritti nelle sezioni b) o c) del registro ENEA e il dimensionamento sui consumi dell'anno precedente.
- La misura si rivolge ai titolari di reddito d'impresa; per la produzione agricola primaria esiste un credito d'imposta separato del 40%.
- Mondo Verde Energy analizza le curve di carico e affianca il commercialista del cliente nella gestione dei documenti e delle comunicazioni GSE.
Inquadramento fiscale: reddito d'impresa e produzione primaria
Il Nuovo Piano Transizione 5.0 misura il beneficio fiscale sotto forma di maggiorazione del costo dei beni ai fini delle quote di ammortamento e dei canoni di locazione finanziaria: il noleggio operativo non la dà. Questa agevolazione è riservata esclusivamente ai soggetti titolari di reddito d'impresa. Nelle realtà agricole e florovivaistiche, la forma giuridica e la tipologia di reddito determinato sono decisive. Per questo motivo, prima di pianificare l'acquisto di macchinari o impianti, l'analisi preliminare dell'assetto fiscale dell'azienda insieme al commercialista rappresenta il punto di partenza indispensabile per accertare se l'impresa possa accedere all'iperammortamento.
Per le imprese attive nella produzione agricola primaria, della pesca e dell'acquacoltura che non usufruiscono dell'iperammortamento, la legge di bilancio 2026 prevede una misura separata. Si tratta di un credito d'imposta del 40% per gli investimenti in beni 4.0 effettuati dal 1° gennaio 2026 al 28 settembre 2028, per gli investimenti fino a 1 milione di euro. Inoltre, nelle regioni della ZES unica e, per il 2026, anche in Marche e Umbria, le imprese agricole e forestali possono verificare l'accesso a un ulteriore credito d'imposta per beni strumentali con progetti da almeno 50.000 euro.
Beni 4.0 e impiantistica per campi, serre e magazzini
Gli investimenti tipici del settore agroalimentare comprendono macchine agricole interconnesse per la lavorazione dei campi, sistemi automatizzati per la gestione delle serre, linee di selezione per ortofrutta, celle frigorifere e impianti di essiccazione per cereali e foraggi. I beni 4.0 rientrano nell'iperammortamento con una maggiorazione del costo pari al 180% per investimenti fino a 2,5 milioni di euro, al 100% oltre 2,5 e fino a 10 milioni, e al 50% oltre 10 e fino a 20 milioni di euro. Dal 1° gennaio 2026 non è più richiesto che i beni 4.0 siano prodotti nell'Unione europea.
Accanto ai beni tecnologici, la normativa agevola come categoria autonoma gli impianti per l'autoproduzione di energia da fonti rinnovabili destinata all'autoconsumo, compresi i sistemi per l'energia termica usata come calore di processo. Tra questi rientrano le pompe di calore per il riscaldamento e raffrescamento delle serre o per la climatizzazione dei locali di lavorazione e conservazione. Gli impianti di generazione termica beneficiano della maggiorazione se alimentati da elettricità rinnovabile autoprodotta o acquistata con contratti certificati. Resta fondamentale verificare la rispondenza tecnica di ciascun macchinario o impianto alle specifiche della norma.
Dove va l'energia in un'azienda agricola o una serra
I consumi elettrici salgono d'estate con l'irrigazione; nelle serre il calore pesa d'inverno; l'essiccazione si concentra dopo i raccolti.
Dimensionamento del fotovoltaico e analisi dei consumi
I consumi energetici delle aziende agricole sono fortemente stagionali: i prelievi elettrici aumentano durante i mesi caldi per l'irrigazione a goccia o a pioggia e per il funzionamento delle celle frigorifere, mentre nelle serre il fabbisogno termico ed elettrico per ventilazione e riscaldamento si concentra nel periodo invernale. Negli impianti di essiccazione, invece, le richieste di energia si concentrano subito dopo i raccolti. Per accedere alle agevolazioni del Nuovo Piano Transizione 5.0, l'impianto di autoproduzione elettrica deve essere dimensionato su una producibilità attesa non superiore al 105% del fabbisogno energetico della struttura produttiva.
Il calcolo del fabbisogno si basa sui consumi dell'esercizio precedente, somma dell'elettricità prelevata e dell'equivalente elettrico dei consumi termici. Per questo motivo, l'analisi dei dati energetici rappresenta il primo passo operativo. Per il fotovoltaico la norma ammette soltanto moduli iscritti al registro ENEA nelle sezioni b) e c), con celle ad alta efficienza prodotte nell'Unione europea. Sono agevolabili anche i sistemi di accumulo asserviti, entro i tetti di spesa specificati dal decreto in proporzione al costo dell'impianto, oltre ai gruppi di generazione, trasformatori e servizi ausiliari.
Procedura GSE, comunicazioni e tempistiche
L'accesso all'iperammortamento richiede l'invio di tre comunicazioni successive sulla piattaforma informatica del GSE: una comunicazione preventiva, una di conferma da inviare entro 60 giorni dall'esito positivo contestualmente al versamento di un acconto pari ad almeno il 20% del costo, e una comunicazione di completamento. Le comunicazioni di completamento si sono aperte il 15 ottobre 2026. Successivamente, l'impresa invia una comunicazione periodica entro il 20 gennaio e una integrativa entro il 30 giugno di ciascun anno. Gli investimenti agevolabili sono quelli effettuati dal 1° gennaio 2026 al 30 settembre 2028.
La maggiorazione del costo decorre dal periodo d'imposta in cui si trasmette al GSE la comunicazione di completamento, a condizione che il bene sia entrato in funzione nello stesso periodo e a seguito dell'esito positivo dei controlli. Per le imprese con esercizio coincidente con l'anno solare che intendono fruire della maggiorazione per il 2026, sia l'entrata in funzione che l'invio del completamento devono avvenire entro il 31 dicembre 2026. La legge di bilancio 2026 regola la misura per il primo anno, mentre dal 1° gennaio 2027 la disciplina confluisce nel testo unico delle imposte sui redditi.
Documenti necessari e il ruolo di Mondo Verde Energy
Per attestare i requisiti tecnici e fiscali servono documenti specifici. Le caratteristiche dei beni 4.0, la loro interconnessione e i requisiti degli impianti rinnovabili devono essere comprovati da una perizia asseverata rilasciata da un ingegnere o perito industriale iscritto all'albo, oppure da un'attestazione di un ente di certificazione accreditato. Inoltre, le spese sostenute devono essere accompagnate dalla certificazione contabile emessa da un revisore legale iscritto alla sezione A del registro. La norma non prevede il riconoscimento delle spese sostenute per la perizia o per la certificazione contabile nell'iperammortamento.
Mondo Verde Energy affianca l'azienda agricola partendo dall'esame dettagliato dei consumi storici, ricavati dalle fatture e dalle curve di carico. Insieme al commercialista del cliente, che verifica le condizioni fiscali di accesso, individua gli interventi tecnici ammissibili, coordina i professionisti abilitati per la perizia asseverata e cura la trasmissione delle pratiche sulla piattaforma del GSE. L'obiettivo è che ogni scelta di dimensionamento degli impianti e ogni adempimento documentale siano coerenti con il profilo energetico reale dell'azienda e con le prescrizioni normative della Transizione 5.0.
Cosa dicono le norme
Il «Nuovo Piano Transizione 5.0» è il nome che il Ministero delle Imprese e del Made in Italy usa per l'iperammortamento 2026-2028: una maggiorazione del costo dei beni ai fini delle quote di ammortamento, diversa dal vecchio credito d'imposta Transizione 5.0.
MIMIT, pagina Nuovo Piano Transizione 5.0 - Iperammortamento (aggiornata 15/10/2026) · 15 ottobre 2026La maggiorazione del costo è del 180% per la quota di investimenti fino a 2,5 milioni di euro, del 100% oltre 2,5 e fino a 10 milioni e del 50% oltre 10 e fino a 20 milioni.
Legge 30 dicembre 2025, n. 199, art. 1, commi 427-436 (GU n. 301 del 30/12/2025, S.O. n. 42), testo vigente dal 1/10/2026 su Normattiva · 1 ottobre 2026Valgono gli investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028; la comunicazione di completamento al GSE va inviata entro il 15 novembre 2028.
Decreto interministeriale MIMIT-MEF 7 maggio 2026, modalita attuative dell'iperammortamento (pubblicato sul sito MIMIT l'11/6/2026) · 7 maggio 2026Per il 2026 la misura è regolata dalla legge di bilancio 2026 (legge 199/2025, art. 1, commi 427-436, con gli Allegati IV e V). Dal 1° gennaio 2027 quei commi sono abrogati e la disciplina passa nel nuovo testo unico delle imposte sui redditi (D.Lgs. 117/2026).
Normattiva, L. 199/2025 commi 401-500: testo in vigore dal 1/1/2027 con i commi 427-434 e 436 «abrogati dal D.Lgs. 19 giugno 2026, n. 117» · 30 settembre 2026La maggiorazione riguarda solo le quote di ammortamento e i canoni di locazione finanziaria (leasing): il noleggio operativo non la dà.
Legge 30 dicembre 2025, n. 199, art. 1, commi 427-436 (GU n. 301 del 30/12/2025, S.O. n. 42), testo vigente dal 1/10/2026 su Normattiva · 1 ottobre 2026La legge non fissa un tetto di spesa per l'iperammortamento: prevede un monitoraggio degli oneri da parte del Ministero dell'economia sulla base dei dati trasmessi dal GSE.
Legge 30 dicembre 2025, n. 199, art. 1, commi 427-436 (GU n. 301 del 30/12/2025, S.O. n. 42), testo vigente dal 1/10/2026 su Normattiva · 1 ottobre 2026Le agevolazioni dipendono dalla forma dell'impresa e dal tipo di intervento: prima di tutto si verifica se ci rientri.
Le domande che ci fanno
Conviene installare il fotovoltaico se il picco dei consumi energetici è concentrato nell'irrigazione estiva?
L'abbinamento è frequente nei contesti agricoli perché l'irrigazione estiva coincide con i mesi di massima produzione fotovoltaica. Tuttavia, l'impianto va dimensionato al massimo al 105% del fabbisogno dell'anno precedente, calcolato tramite l'analisi dei consumi elettrici ed energetici effettuata da Mondo Verde Energy insieme al cliente.
Si può riscaldare una serra con una pompa di calore sfruttando la Transizione 5.0?
Gli impianti per l'energia termica sono agevolabili solo se il calore è usato come calore di processo, con consumi termici elettrificati e alimentati da elettricità rinnovabile autoprodotta o acquistata con contratto certificato. Se il riscaldamento della serra rientra in questa definizione si verifica con la perizia asseverata, prima di scegliere l'impianto.
Quali adempimenti servono per accedere all'iperammortamento della Transizione 5.0?
Servono l'invio della comunicazione preventiva, della comunicazione di conferma entro 60 giorni con acconto di almeno il 20%, e della comunicazione di completamento al GSE. Occorrono inoltre la perizia asseverata di un tecnico abilitato o ente accreditato e la certificazione contabile del revisore legale sui costi.
Se l'azienda agricola non produce reddito d'impresa può accedere alla Transizione 5.0?
L'iperammortamento della Transizione 5.0 è riservato ai titolari di reddito d'impresa. Per le aziende della produzione agricola primaria che non vi rientrano, la legge di bilancio 2026 prevede una misura separata con credito d'imposta del 40% sui beni 4.0. La verifica va effettuata con il proprio commercialista.
È possibile inserire un sistema di accumulo abbinato all'impianto fotovoltaico?
I sistemi di accumulo asserviti agli impianti rinnovabili sono agevolabili entro specifici tetti di spesa commisurati al costo dell'impianto, previsti dal decreto. L'opportunità dell'accumulo viene valutata analizzando le curve di carico dell'azienda e i consumi dell'esercizio precedente per ottimizzare l'autoconsumo.
Transizione 5.0 per aziende agricole e serre: parliamone sui tuoi numeri
Partiamo dalle fatture e dagli impianti che hai. Ti diciamo cosa è possibile, con chi farlo e quali documenti servono.
- MIMIT, pagina Nuovo Piano Transizione 5.0 - Iperammortamento (aggiornata 15/10/2026) (15 ottobre 2026)
- Legge 30 dicembre 2025, n. 199, art. 1, commi 427-436 (GU n. 301 del 30/12/2025, S.O. n. 42), testo vigente dal 1/10/2026 su Normattiva (1 ottobre 2026)
- Decreto interministeriale MIMIT-MEF 7 maggio 2026, modalita attuative dell'iperammortamento (pubblicato sul sito MIMIT l'11/6/2026) (7 maggio 2026)
- Normattiva, L. 199/2025 commi 401-500: testo in vigore dal 1/1/2027 con i commi 427-434 e 436 «abrogati dal D.Lgs. 19 giugno 2026, n. 117» (30 settembre 2026)
- Legge 30 dicembre 2025, n. 199, art. 1, commi 427-436 (GU n. 301 del 30/12/2025, S.O. n. 42), testo vigente dal 1/10/2026 su Normattiva (1 ottobre 2026)
- Legge 30 dicembre 2025, n. 199, art. 1, commi 427-436 (GU n. 301 del 30/12/2025, S.O. n. 42), testo vigente dal 1/10/2026 su Normattiva (1 ottobre 2026)